
AI高速傳輸需求持續升溫,矽光子、CPO(共同封裝光學)成為台股熱門主題,其中光聖(6442)與聯亞(3081)近期股價走勢卻出現明顯分歧。光聖2026年上半年EPS、營收規模與毛利率均高於聯亞,但截至8月26日,光聖收盤價為1,610元,聯亞則高達3,255元,股價幾乎相差一倍。
若進一步比較本益比,差距甚至更加驚人。市場究竟為何願意給聯亞如此高的估值溢價?答案並不在「現在誰賺得比較多」,而在於投資人對兩家公司未來兩年的成長想像完全不同。
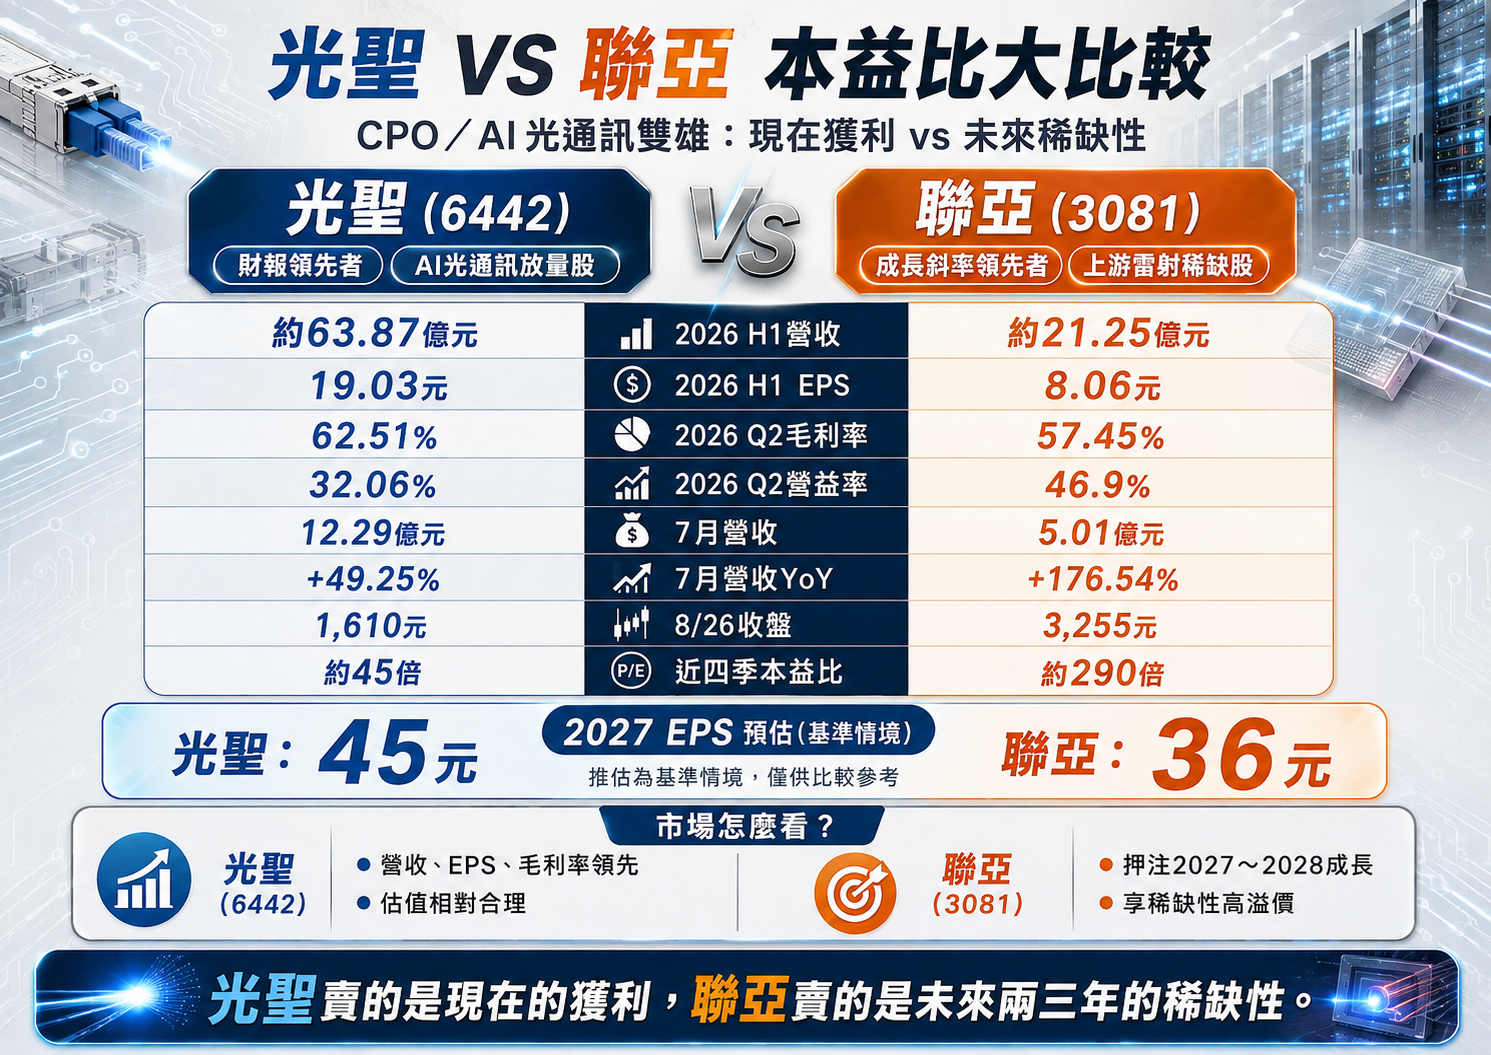
▲CPO雙雄 光聖聯亞 大比較
光聖上半年EPS 19元 明顯領先聯亞
先從已公布的財報數字來看,光聖目前無疑是獲利規模較大的公司。光聖2026年第一季EPS為7.82元,第二季進一步升至11.21元,上半年累計EPS約19.03元;聯亞第一季EPS為3.44元,第二季為4.62元,上半年EPS合計8.06元。換句話說,光聖2026年上半年每股獲利約為聯亞的2.36倍。
毛利率方面,光聖第二季更達62.51%,高於聯亞的57.45%。若只觀察EPS與毛利率,光聖的財務表現確實比聯亞更亮眼。
營收規模差距也相當明顯。光聖2026年7月合併營收12.29億元,月增14.96%、年增49.25%,前七月累計營收76.17億元,年增30.48%。
聯亞7月營收則為5.01億元,首次突破5億元大關,創歷史單月新高,月增19.2%、年增176.5%,前七月累計營收約26.26億元,年增120.9%。
單看7月營收,光聖約為聯亞的2.45倍。
但資本市場看的不只是「營收有多大」,而是「成長速度有多快」。
聯亞7月營收年增176.5%,遠高於光聖的49.25%,前七月營收成長率也突破120%,這正是近期市場願意重新拉高聯亞估值的重要原因。
光聖約45倍本益比 聯亞卻逼近300倍
若將兩家公司近四季EPS與8月26日股價放在一起比較,估值落差更加明顯。光聖近四季EPS約為35至36元,以1,610元股價估算,本益比大約落在45倍附近。
聯亞近四季EPS約11元左右,以3,255元計算,歷史本益比則逼近290倍。
也就是說:
光聖本益比約45倍,聯亞則接近300倍。
這代表市場並不是認為聯亞「現在比光聖會賺錢」,而是直接跳過2026年現有獲利,提前交易聯亞2027甚至2028年的成長。
若只拿已實現EPS比較,目前光聖估值顯然便宜許多。
但股票價格反映的是未來,而聯亞現在最大的籌碼,就是市場認為其未來EPS可能出現比光聖更猛烈的成長斜率。
聯亞獲利真正強項:營益率遠高於光聖
值得注意的是,雖然光聖毛利率62.51%高於聯亞57.45%,但到了營業利益率與淨利率,情況卻反轉。
光聖2026年第二季營益率約32%,稅後淨利率約24%;聯亞第二季營益率則已逼近47%,淨利率更接近38%。
這代表聯亞的成本及營業費用結構相當輕。
簡單來說,光聖每100元營收,最終約可留下24元淨利;聯亞每100元營收,卻可能留下接近38元。
因此聯亞現在最大的想像空間並非單純營收增加,而是當產能利用率提高之後:
營收增加毛利增加營業利益快速擴張EPS加速跳升。
這種高度營運槓桿,也是市場願意支付高估值的重要原因。
同樣叫CPO概念股 兩家公司其實站在完全不同位置
光聖與聯亞雖然都被歸類為CPO概念股,但若拆解AI光通訊供應鏈,兩家公司扮演的角色並不相同。
簡化來看,光通訊供應鏈可概括為:
InP材料/磊晶雷射光源矽光子/CPO光纖連接器與光纜AI資料中心。
聯亞較靠近上游,核心產品包括InP磊晶以及CW Laser。光聖則以高密度光纖連接、光通訊元件與模組為核心,並逐步透過投資與整合往CPO外部雷射光源模組等領域延伸。
因此若用一句話形容:
聯亞是「上游關鍵瓶頸型公司」,光聖則是「高階光通訊放量型公司」。
這個差異正是兩家公司估值邏輯不同的核心。
聯亞最值錢的其實不是CPO三個字 而是「稀缺性」
CPO最大的技術背景之一,是矽本身不容易發光,因此矽光子系統仍需要外部雷射光源。聯亞所布局的InP磊晶與CW Laser,因此成為高速光通訊與矽光子的重要關鍵元件。
而且聯亞並不是一定要等到CPO大規模普及才能受惠。從800G、1.6T,到LPO、NPO甚至未來CPO,CW Laser都有機會參與其中。
因此市場對聯亞的想像是:
800G需求增加
1.6T放量
矽光子滲透率提升
CW Laser需求增加
InP與高階雷射供給吃緊
聯亞擴產
營收與EPS進一步跳升。
也正因如此,聯亞現在最吸引資金的關鍵並不是「CPO概念股」這個標籤,而是:
CW Laser與InP上游產能可能成為AI光通訊的供應瓶頸。
市場通常會願意對「稀缺供應商」給予比一般零組件公司更高的估值溢價。
聯亞EPS從虧損翻身 市場最愛這種成長曲線
從歷史EPS也能看出兩家公司目前所處的階段不同。
光聖EPS:
2023年2.53元
2024年14.3元
2025年23.46元
2026年上半年已達約19元。
光聖其實早已經歷過一輪非常劇烈的獲利重估,股價也曾從低檔一路漲至2,460元。
因此市場現在對光聖提出的問題已經不是「能不能成長」,而是:
高基期之後還能成長多少?
聯亞則完全不同。
聯亞2023年EPS為負2.31元,2024年仍虧損0.59元,2025年才正式轉盈至4.57元,2026年上半年EPS已達8.06元。
更驚人的是,聯亞2026年7月單月自結EPS就達2.07元,已經接近2025年第四季整季EPS。
換句話說,市場現在看到的是一條:
虧損轉盈EPS數倍成長
的獲利曲線。
資本市場最容易給予高本益比的公司,往往正是處於這種「獲利爆發初期」的企業。
技術面也反映資金偏好 聯亞進主升段、光聖仍在修復
從8月26日技術線型觀察,聯亞收在3,255元,已站上5日、10日、20日、60日、120日及240日均線,並逐步逼近前波高點3,305元。
當日成交量6,822張,也高於5日均量與20日均量,呈現明顯價漲量增格局。
因此聯亞目前屬於:
多頭排列+突破前高型股票。
相較之下,光聖8月26日收1,610元,雖然已重新站回短中期均線,但上方仍有120日均線約1,779元,以及1,800至2,000元以上的前波套牢區。
光聖7月最低一度來到1,000元,目前比較像是:
跌深反彈後的中期修復行情。
也因此,即使光聖基本面數字優於聯亞,短線追價資金仍更傾向集中在處於主升段的聯亞。
光聖財報勝、聯亞「夢想」勝
若單純用2026年已經實現的財務數字比較,光聖其實占有明顯優勢。
營收比較:光聖勝。
EPS比較:光聖勝。
毛利率比較:光聖勝。
本益比合理度:光聖勝。
但是若比較未來兩年的產業想像:
營收成長率:聯亞勝。
EPS成長斜率:聯亞勝。
AI光通訊上游稀缺性:聯亞勝。
技術線型與資金動能:聯亞勝。
因此兩檔股票目前最大的差異,可以濃縮成一句話:
光聖賣的是現在已經賺到的獲利,聯亞賣的是未來還沒完全實現的獲利。
近300倍本益比 聯亞最大風險也是「夢想太貴」
不過,高成長預期同時意味著高估值風險。以目前股價計算,聯亞歷史本益比已接近300倍,代表市場已經提前反映相當程度的2027、甚至2028年成長。
未來只要CW Laser供不應求、1.6T與矽光子滲透率持續提升,加上擴產順利,聯亞確實有機會透過EPS快速成長消化目前估值。但若出現CPO導入速度低於預期、客戶拉貨遞延、產能開出不順、競爭者擴產或產品ASP下降,高估值股票的修正幅度同樣可能相當劇烈。
反觀光聖,目前約45倍左右的本益比,至少已有較高的實際獲利作為估值基礎。
從風險報酬角度來看,光聖較接近:
「現有EPS支撐估值,再附送CPO與ELS成長選擇權。」
聯亞則更接近:「先用2027年的成長故事,決定2026年的股價。」
這也解釋了為何光聖營收、EPS與毛利率明明全面領先,股價卻只有聯亞的一半。
台股目前給出的答案很明確:光聖是財報領先者,聯亞則是成長斜率與稀缺性領先者。
真正決定兩家公司下一階段股價高低的關鍵,也不再只是2026年EPS,而是誰能在2027年證明市場現在給出的成長預期並沒有過度樂觀。
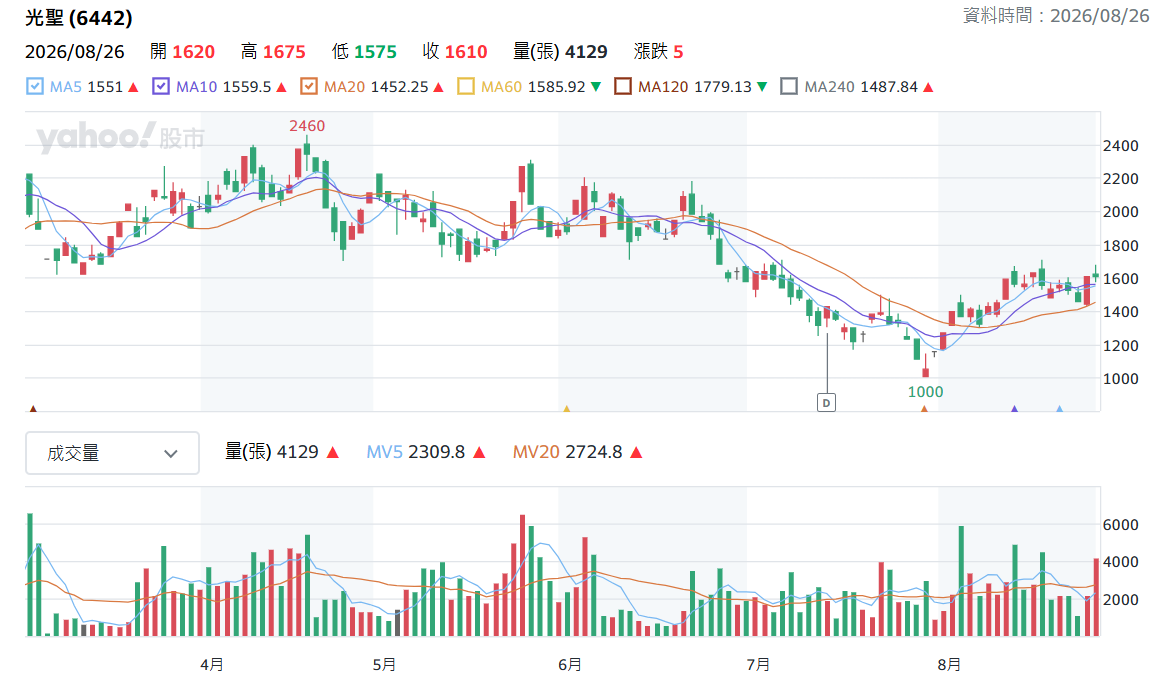
▲光聖日K線圖(圖片來源:Yahoo股市)
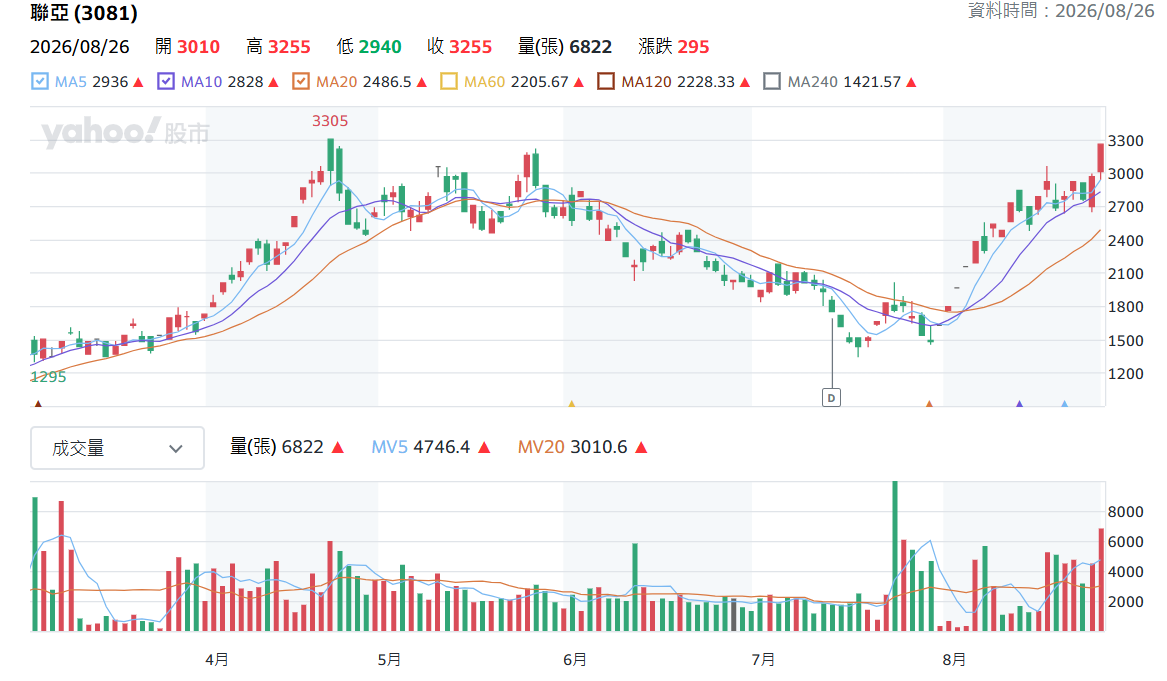
▲聯亞日K線圖(圖片來源:Yahoo股市)