
美國國債突破40兆美元、財政部擴大回購長債,引爆全球「貨幣稀釋交易」!比特幣突破8萬美元後於7.8萬美元高檔震盪。本文深度解析貝萊德資產配置、伯恩斯坦目標價、Strategy(MSTR)等美股受惠股與短線Jackson Hole關鍵風險。
美國國債破40兆引爆「貨幣稀釋交易」!比特幣重返8萬美元 伯恩斯坦喊看30萬 美股概念股與配置全解析
美國財政部最新數據顯示,截至 2026 年 8 月 18 日,美國未償公共債務總額正式跨越 40 兆美元大關、來到 40.047 兆美元(公眾持有約 32.266 兆美元、政府內部持有約 7.782 兆美元),相較 2017 年 1 月的 19.95 兆美元,不到十年間債務規模已實質翻倍。隨美國 30 年期公債殖利率一度衝上 5.3% 的近二十年高點,財政部宣布將長天期美債單次回購規模由 20 億美元擴大至至少 40 億美元以支撐流動性;市場將此舉解讀為政府介入利率曲線的「貨幣稀釋交易」訊號,推升比特幣於 8 月 25 日強勢突破 8 萬美元大關(8 月單月漲幅一度達 28%,8 月 27 日報價於 78,641 美元附近高檔整理)。華爾街機構伯恩斯坦(Bernstein)更重申看好比特幣於 2027 年中達 15 萬美元、2029 年循環高點上看 30 萬美元;然而投資人仍須留意聯準會(Fed)貨幣政策與美債實質殖利率波動帶來的短線去槓桿風險。
一、美債40兆與財政部回購真相:不是Fed印鈔,而是「貨幣稀釋交易」崛起
美債突破 40 兆美元的核心危機,在於「高債務+高利率」引發的惡性利息反饋循環:債務本金激增推升利息支出,擴大財政赤字,迫使財政部發行更多公債,進一步推高長端殖利率。
【債務與利息惡性循環機制】
公共債務突破40兆美元 ➔ 利息支出激增 ➔ 財政赤字擴大 ➔ 擴大發債規模 ➔ 長端殖利率走揚(30年債突破5.3%) ➔ 財政部擴大回購長債 ➔ 引發貨幣購買力稀釋疑慮
針對財政部將 10~30 年期長債單次回購規模拉升至至少 40 億美元,投資人需精準區分其運作本質:
二、四大動能推升比特幣!貝萊德定調「雙重性格」與資產配置比例
比特幣此波自 2026 年中跌破 6 萬美元低檔強勁復甦,主要由四大多頭力量共同驅動:
- 貨幣稀釋交易: 美債 40 兆美元與長債回購削弱美元長線購買力信心,形成黃金與比特幣同步走強的非傳統宏觀架構。
- 機構資金持續回流現貨 ETF: 美國現貨比特幣 ETF 近期創下連續 5 天淨流入、合計近 20 億美元;其中 8 月 21 日當週出現 4 天淨流入約 16 億美元,單日最高淨買入達 6.06 億美元。
- 空頭部位軋空斷頭: 比特幣自 2025 年 10 月逾 12.6 萬美元歷史天價回落後空頭積聚,近期急漲引爆數十億美元空單部位遭強制平倉(Liquidation),加速漲勢。
- 監管法案進展(CLARITY Act): 川普推動國會加速審議 CLARITY Act,明確劃分 SEC(證券)與 CFTC(商品)監管權責,降低加密資產政策風險溢價。
貝萊德(BlackRock)最新投資框架:1%~2% 的戰略分散配置
貝萊德數位資產主管 Robbie Mitchnick 指出,比特幣具備「雙重性格(Dual Personality)」:在市場流動性去槓桿時會與科技股同步承壓;但在面對地緣政治、法幣信用與財政赤字危機時,則展現非主權價值儲存資產的抗跌特質。
三、伯恩斯坦喊看30萬美元!邊際生產成本模型與各階段目標
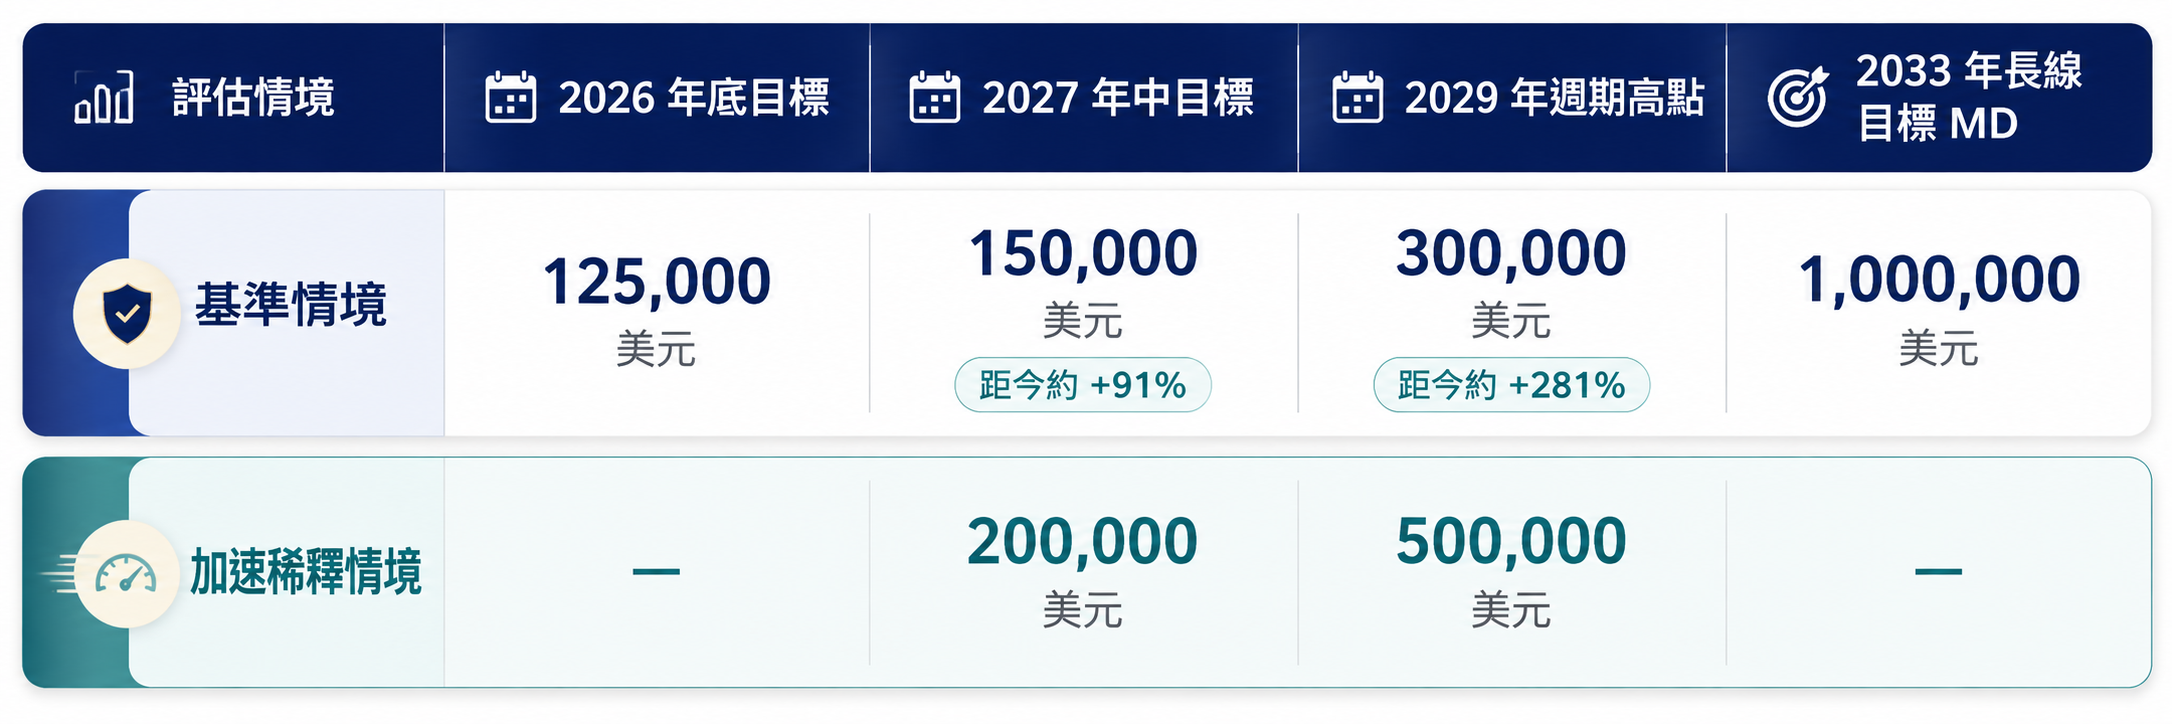
伯恩斯坦(Bernstein)分析師 Gautam Chhugani 發布最新週期模型,重申比特幣長線目標:
▲圖片來源:ChatGPT 製圖
伯恩斯坦之模型推算係基於「價格相對於邊際生產成本」、歷史減半週期、ETF 機構滲透率及流通籌碼緊縮。數據顯示約 60% 的比特幣總供應量由價格不敏感的長期持有者鎖定,市場可自由交易之實質流通籌碼極度有限,一旦機構長線配置資金持續湧入,價格將具備高度上行彈性。
四、美股受惠板塊深度檢視:現貨ETF、企業金庫、交易所與礦商
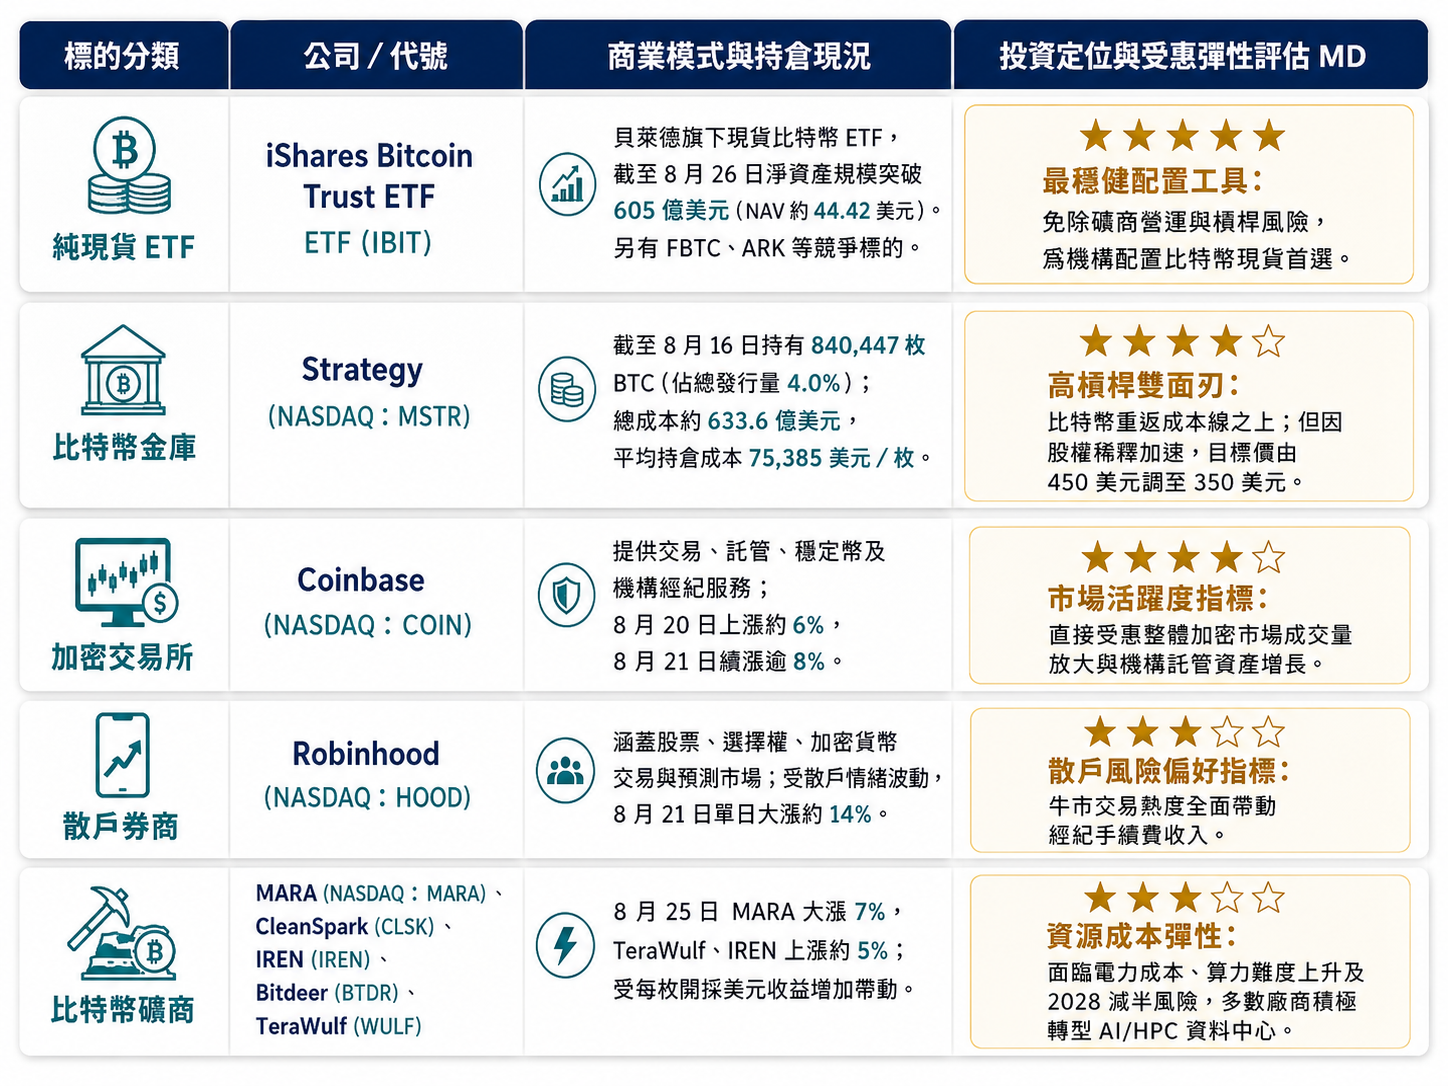
▲圖片來源:ChatGPT 製圖
Strategy(MSTR)資本架構與現金保障實相
針對市場關注之償債與股利保障能力,數據顯示:
五、衍生品市場與台灣市場法規現況
六、短線關鍵變數:Jackson Hole年會
理周投研部表示,雖然中長線宏觀面具備法幣稀釋利多,但短線市場焦點聚焦於聯準會主席華許(Kevin Warsh)即將於 8 月 28 日 Jackson Hole 全球央行年會上的政策演說。由於美國 7 月核心 PCE 通膨年增率仍達 3.7%、美國 10 年期國債殖利率維持在 4.65% 附近,若演說展現鷹派升息立場帶動實質利率(Real Yield)與美元指數(DXY)走升,比特幣仍將面臨短線大幅回檔之波動壓力。