
今(17)日盤中,台玻(1802)股價在58.5元劇烈換手(盤中最高觸及61.7元,成交量爆出20,235張,半天成交量直接輾壓前一日全天的11,747張)。
然而,當高階玻纖布賣到供不應求、8月營收年增逾三成之際,盤面卻浮現60元以上解套賣壓沉重與極端高估值的雙重考驗。
毛利率暴衝至23.33%!本業轉盈逾15億的「營運槓桿」神話
很多人對台玻的認知,還停留在蓋房子用的浮法玻璃、建築玻璃與玻璃瓶罐,但翻開2026年第二季財報,這家一甲子老店的獲利結構已經徹底質變:
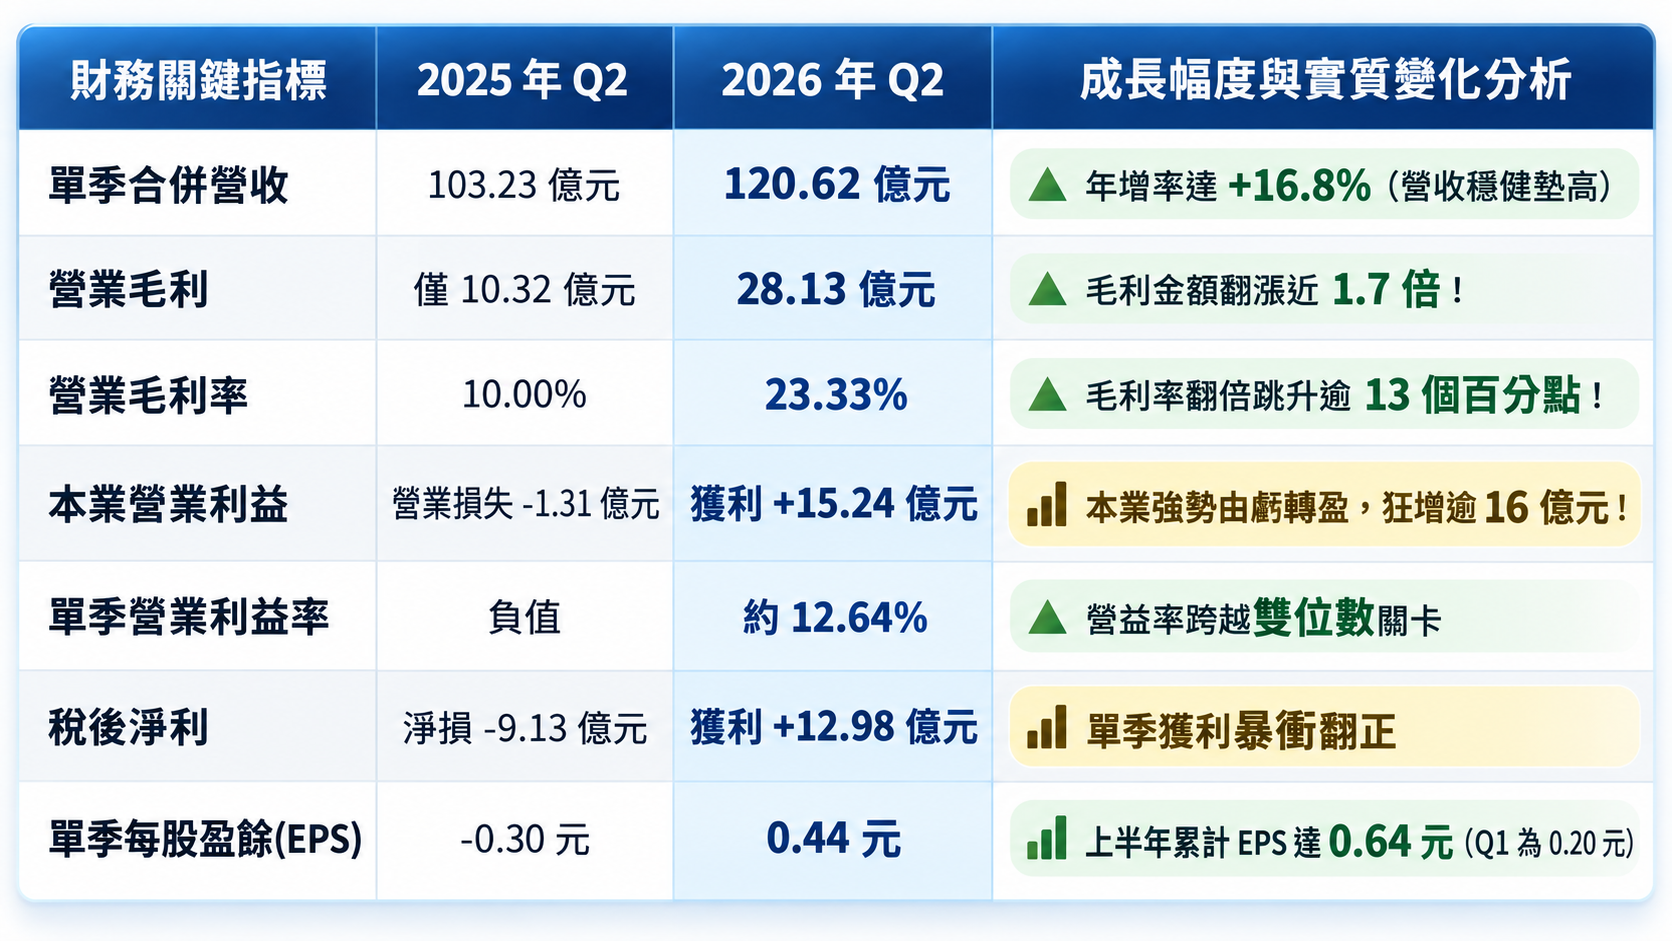
▲圖片來源:ChatGPT 製圖
營收僅僅溫和增加不到17%,但毛利卻暴衝近1.7倍,營業利益更是一舉由虧損1.31億元跳躍至獲利15.24億元!上半年累計營收達232.06億元(前8月累計達314.74億元、年增16.58%),上半年毛利率攀升至21.44%、營益率達10.45%(去年同期毛利率僅10.46%,營益率為負數),帶動上半年EPS繳出0.64元的成績單。
翻成人話就是:這不是靠低基期省出來的虛胖數字,而是產品平均售價(ASP)與產品組合發生了根本性位移!高毛利產品出貨放量,在工廠固定折舊費用不變的情況下,新增的收入幾乎全數化為實打實的本業獲利,打出了一場教科書級別的「營運槓桿」逆襲!
這種熱度在下半年持續加速: 剛公布的8月單月營收衝上45.92億元(月增0.24%、年增32.59%),不僅締造連續3個月營收月增、連續5個月年增翻正,更一口氣刷新近40個月以來的單月新高紀錄! 檢視第三季運轉速度,7月加8月累計營收已達91.68億元(平均每月約45.84億元),比第二季的月平均水準(約40.2億元)高出約14%。第三季營收超越第二季已無懸念,市場唯一的期末考題,只剩下23%的高毛利率能否在產能放大下持續守穩。
它賣的不是窗戶玻璃!AI伺服器與高階載板的「搶布大戰」
到底是什麼神祕產品,能讓老牌傳產的毛利率在一年之內從10%直奔23%?
答案正是AI伺服器與高頻高速傳輸背後最不可或缺的特種材料「高階電子級玻纖布」!
傳統電子產品使用普通E-glass玻纖布即可,但當輝達(NVIDIA)等AI GPU、高速交換器、800G乃至1.6T傳輸與先進封裝全面鋪開時,印刷電路板(PCB)與銅箔基板(CCL)面臨了前所未有的物理極限,逼出兩大關鍵材料的剛性需求:
- Low Dk / Low Df玻纖布(低介電常數 / 低介電損耗):在超高頻傳輸下,訊號只要稍微被介質吸收就會失真衰減,唯有極致低損耗的玻纖布才能保證AI資料的完整性。
- Low CTE玻纖布(低熱膨脹係數):高階載板與高密度封裝在極致高熱下極易翹曲變形,Low CTE玻纖布能將熱膨脹降到最低,確保先進封裝的可靠度。
這項產品的技術門檻極高,牽涉到獨家特種玻璃配方、超高溫特殊窯體設計、奈米級抽絲與精密織布技術,外加下游客戶長達數季的嚴苛認證,短期內全球根本無法憑空增加產能。
全球能穩定供應高階Low Dk與Low CTE玻纖布的巨頭,目前主要僅集中在日本日東紡(Nitto Boseki)與台玻等極少數廠商手中,供需吃緊狀態預計將一路延續至2027年!
它徹底擺脫了傳統玻璃「景氣好大家擴產、價格隨即崩盤」的慘烈循環,具備強大的技術壁壘與客戶黏著度。
但資深記者必須在此提出關鍵的題材界線釐清: 市場先前曾將台玻與先進封裝的CoPoS、玻璃基板等神祕題材高度連結;但回歸理性分析,高階Low Dk與Low CTE玻纖布是當下真金白銀貢獻營收獲利的主力,至於玻璃基板目前仍屬長期戰略選擇權,尚未具備可量化的實質EPS,切忌將未實現的題材重複計價。
砸40億產線大挪移!高階玻纖布營收占比年底挑戰衝破50%?
面對百年一遇的高階玻纖缺貨潮,台玻管理層展現了精準的資本調度大手術:
這套策略既避開了建廠的漫長等待,又將台灣核心產能全數鎖定在高毛利軍火庫上。
這直接引爆了法人圈的想像空間法人近期大膽預估,隨著新產線開出與單價調升,到2026年第四季底,玻纖布業務占台玻總營收的比重,有機會首度突破「50%」大關!(註:此為法人推估模型,實際財務比重仍待後續財報檢驗。)如果預言成真,台玻在營收結構上,將正式由傳統建材廠蛻變為純度極高的「電子材料科技廠」。
財務結構也同步保持穩健:上半年總資產約45.55億元(全體資產規模達千億級,負債總額可控),負債比率僅41.77%,流動比率達135.23%、速動比率86.50%,利息保障倍數大幅回升至7.57倍,上半年每股營業現金流維持+0.41元。公司沒有財務槓桿過載風險,足以支撐長期的擴產大計。
67倍本益比的極致鋼索!現在買58.5元,你買的是什麼?
然而,作為一名客觀冷靜的財經記者,必須在全市場為AI材料狂歡的時刻,替所有投資人算清楚這筆昂貴的估值帳單台玻(1802)此時此刻的股價,已經沒有任何容錯的空間!
把近四季已公布的正式獲利疊加計算:
在58.5元的價位下:
67倍的本益比赤裸裸地告訴市場當前近60元的股價,買的根本不是現在一年賺不到1元的獲利,而是市場把「2027年高階玻纖布全面滿載、全年EPS必須跳升至2元甚至3元」的超完美成長劇本,全額提前折現在今天的股價裡!
進行估值敏感度精算:
在如此狹窄的估值鋼索上,市場容不得高階玻纖布的認證或出貨出現哪怕一季的遞延。一旦未來高階材料毛利率無法守穩在20%以上,市場只要將本益比評價從67倍調降至30倍,股價就將面臨極其沉重的重新定價考驗。
大戶按兵不動、散戶退場!但9.1萬張借券賣出與61.7元沖高回落的警訊
比67倍本益比更刺激的,是籌碼面呈現的「巨額換手」與「多空暗中較勁」:
檢視台灣集中保管結算所(TDCC)截至2026年9月11日的最新數據:
然而,法人圈卻潛伏著兩大不得不防的兇險訊號:
- 外資短線大買大賣:外資持股比率約5.50%,近期操作極度震盪9月7日大買5,994張、9月8日狂倒3,080張、9月9日買超2,412張、9月15日又暴賣3,212張、9月16日再買回1,385張!外資熱錢進出完全是短線交易性質,未見長線鎖碼。(惟投信展現韌性,截至9月16日拉出連續13個交易日買超,累計買超1,185張,默默吸籌。)
- 高達9.1萬張的「借券賣出」重兵壓境! 雖然散戶融券餘額僅有微不足道的1,042張(券資比僅2.93%,毫無軋空可能),但法人掌控的借券賣出餘額竟高達「91,551張」(占總股本約3.1%)! 機構法人正在高檔布建龐大的避險甚至放空部位,成為壓制股價續攻的隱形大山。
這正是9月17日盤中出現「爆量沖高回落」的真正病灶!
理周投研部總結
台玻在2026年展現的,是一家老牌傳產成功抓住AI時代列車的驚豔轉身:毛利率由10%暴衝至23%、本業單季大賺15億元、8月營收刷新40個月新高、真金白銀砸40億元搶建高階玻纖產能。這家公司的轉型成色,絕對遠遠超越傳統平板玻璃的週期景氣。
但資本市場的磅秤是冷酷無情的:好公司與好價格從來不是同一回事。
67倍的高本益比、9.1萬張的法人借券賣出大軍,加上盤中衝上61.7元後爆量回落的沉重籌碼,都在提醒著市場:狂歡派對已經把未來的甜頭預先吃乾抹淨。
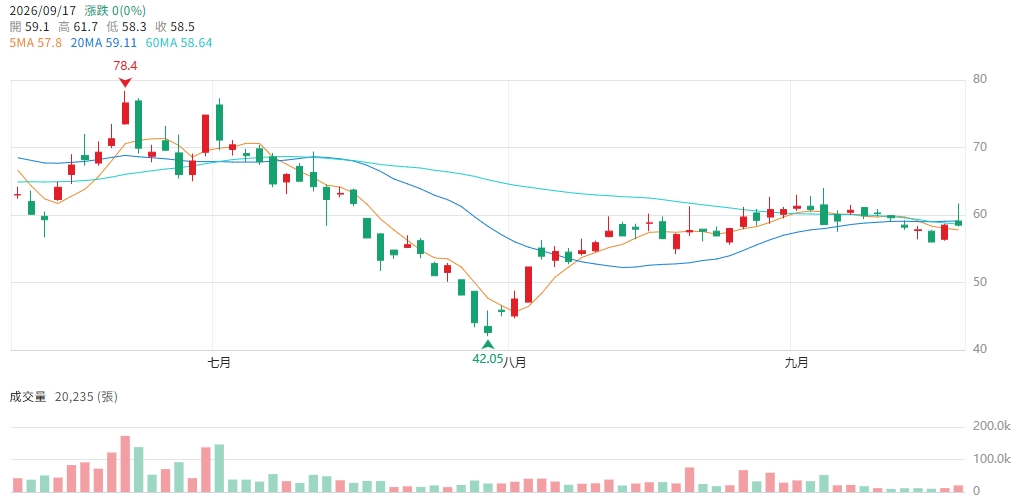
▲圖片來源:CMoney 台玻(1802) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。