
在今(21)日,緯創(3231)收在186.5元平盤,成交量由上週五的44,060張驟降一半至21,114張。表面上看,股價波瀾不驚地貼在186元附近橫盤整理;但掀開這座營收帝國的底層,市場正在進行一場從「檢驗AI有沒有訂單」,全面升級為「檢驗現金流能不能撐住瘋狂擴產、增資7.3%股本能否被獲利光速消化」的深水區博弈。
PC崩跌36%,總營收卻飆4,600億創天價!「它早已不是代工廠」
翻開2026年8月的出貨數據,緯創身上呈現出一組極度荒謬的反差對比:
傳統PC業務正在雪崩,但緯創的營收卻翻倍暴衝!這證明緯創早已徹底脫離了過去「毛利三到四趴的筆電組裝黑手」宿命,其營運主體已全面轉型為以高單價「AI伺服器運算板、GPU基板與整機櫃系統」為核心的AI軍火庫!
回顧今年各月的營收年增軌跡:3月3,330億(+118%)、4月2,834億(+112%)、5月2,902億(+39%)、6月3,218億(+54%)、7月3,082億(+61%),到了8月更直接引爆至4,601億(+166%)。高階AI系統組裝的ASP(平均銷售單價)呈現跳躍式增長,彻底抵銷並輾壓了消費性電子的疲態。
規模經濟極致爆發!營業利益暴增141%,毛利與營益率雙雙走揚
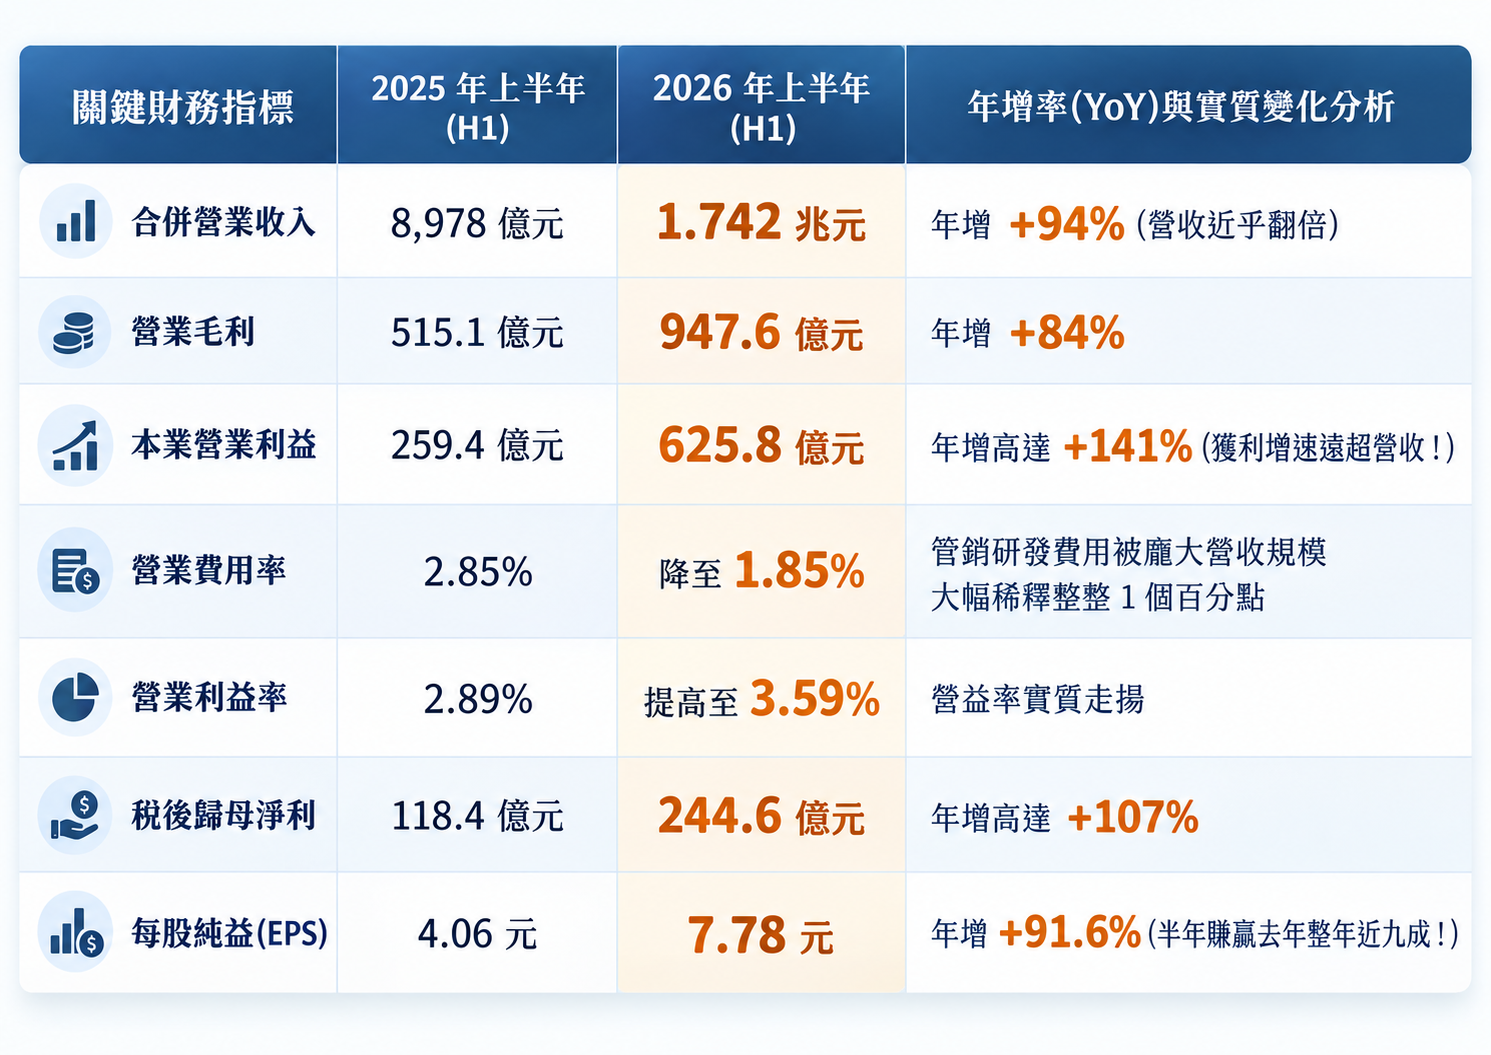
更難能可貴的是,這場營收翻倍的大擴張,獲利不僅沒有被稀釋,反而展現出強大的營運槓桿:
▲圖片來源:ChatGPT 製圖
檢視第二季單季成績單,成色更加耀眼: 第二季單季營收達8,954億元,單季毛利率不跌反升至5.66%(去年同期為4.44%),營業利益率跳升至3.74%(去年同期僅1.96%),單季稅後純益達148.27億元,單季EPS飆上4.72元(年增114.55%)!
這不是「打腫臉充胖子」的賠錢生意!緯創在AI系統放量的過程中,費用率由2.85%大幅壓低至1.85%,加上新AI客戶的商業條款改善,產品組合優化,直接粉碎了外界對ODM代工廠「營收虛胖、毛利必爛」的刻板偏見!
光鮮背後的致命暗影!現金流狂失血2,514億、負債比飆破82%
然而,翻開現金流量表與資產負債表,敲響最震撼的警鐘AI伺服器的極致成長,本質上是一頭瘋狂吞噬現金的「吃錢巨獸」!
檢視2026年上半年的現金流數據,數字令人怵目驚心:
為什麼帳面大賺244億元純益,現金流卻能倒賠2,500億?問題出在AI供應鏈殘酷的「墊款地獄」: 一顆輝達高階GPU動輒數萬美元,整機櫃系統造價數百萬美元,緯創為了搶產能必須提早備妥天量現金採購昂貴料件,出貨後又得等待大客戶漫長的驗收期。
緯創沒有財務危機,但營收跑得太快太猛,營運資金被數千億元的應收帳款與滿倉存貨死死卡住!如果不及時向資本市場伸手補充彈藥,龐大的採購現金流與全球建廠支出,將把資產負債表逼到臨界邊緣。
這正是這家千億巨頭為何要在全球產能瘋狂擴張的同時,不得不祭出巨額籌資的根本原因:8月董事會拍板新竹與高雄擴產105億元(20億+85億)、美國子公司注資5,300萬美元、AI算力中心投入39.67億元;9月9日再宣布德州Westport廠擴產1.46億美元、越南伺服器產能追加5,910萬美元。真金白銀的建廠軍備競賽,每一步都要靠龐大資本支撐。
466億GDR定價186.24元!7.3%股本稀釋下的「價格鐵錨」
這解開了9月份台股市場最大的一樁資本謎團為什麼緯創要在股價高檔發行GDR?為什麼股價會精準卡在186.5元動彈不得?
2026年9月7日,緯創正式拍板海外存託憑證(GDR)發行條件:
這筆466億元的及時雨,精準補上了營運資金與全球擴產的資金缺口;但對二級市場的投資人而言,代價是實打實的股本膨脹: 發行前普通股約31.80億股,新增2.5億股後,總股本擴大至34.30億股,新股占增資後總股本比重約7.29%!
如果緯創的總純益原地踏步,每股盈餘(EPS)理論上將被硬生生稀釋約7.3%(若以期初完全稀釋試算,上半年7.78元EPS約稀釋至7.21元)!9月8日消息一出,市場套利與拋補賣壓湧現,股價當日由197元直接跳水跌至186.5元收黑。
9月21日收盤價186.5元,幾乎毫釐不差地死死貼在186.24元的GDR定價錨上!市場短線所有的多空交鋒,本質上全是在消化這筆2.5億股新籌碼的定價再平衡。
集保大戶暴增至70%的幻覺!拆解「外資賣現貨、借券回補近5萬張」的套利暗湧
伴隨GDR出爐的,是集中保管結算所(TDCC)最新股權數據帶來的極大認知落差。
檢視截至2026年9月18日的最新籌碼表,表面上看似多頭大獲全勝:
但必須在此還原最關鍵的除魅真相「這不是市場主力在大舉吸籌,而是GDR新股入帳的機械式灌水」!
仔細比對張數:9月18日全市場400張以上大戶持有張數增加了約24.86萬張,而GDR發行的新股正好就是25萬張(2.5億股)!新增的海外GDR全數登記在大型存託機構與外資名下,才造就了大戶與外資持股比率「一夕暴增」的假象。同一週,外資在現貨市場上實際上「淨賣超了19,086張」,兩者完全背道而馳!散戶持股比率由15.6%降至14.5%,也純粹是總股本變大後的被動稀釋,持股張數幾乎未變(49.72萬張微增至49.82萬張)。
真正的籌碼定海神針,是「GDR之前的扎實沉澱」與「投信的瘋狂認養」:
估值與實戰點位全解析!186元究竟是天花板還是起跑點?
將近四季已公布的正式獲利疊加計算:
在186.5元的股價下:
對比動輒30倍、50倍本益比的AI硬體族群,緯創15倍左右的評價顯然處於極具性價比的合理防禦區間。
第四季的營運柴火更是越燒越旺:
理周投研部總結:
緯創展現的,是一家傳統代工帝國徹底脫胎換骨為全球AI核心軍火商的磅礡氣勢:8月營收衝破4,600億元改寫歷史、Q2毛利營益率雙雙走揚、上半年EPS狂賺7.78元、投信年買逾13萬張。它的AI實力,已經完全得到真金白銀的業績背書。
但必須在186.5元面前保持最頂級的客觀與清醒:當前的緯創,已經不再需要懷疑「有沒有AI訂單」,而是正處在「負債比82%、現金流失血2,500億,以及466億GDR增資後的籌碼沉澱期」!
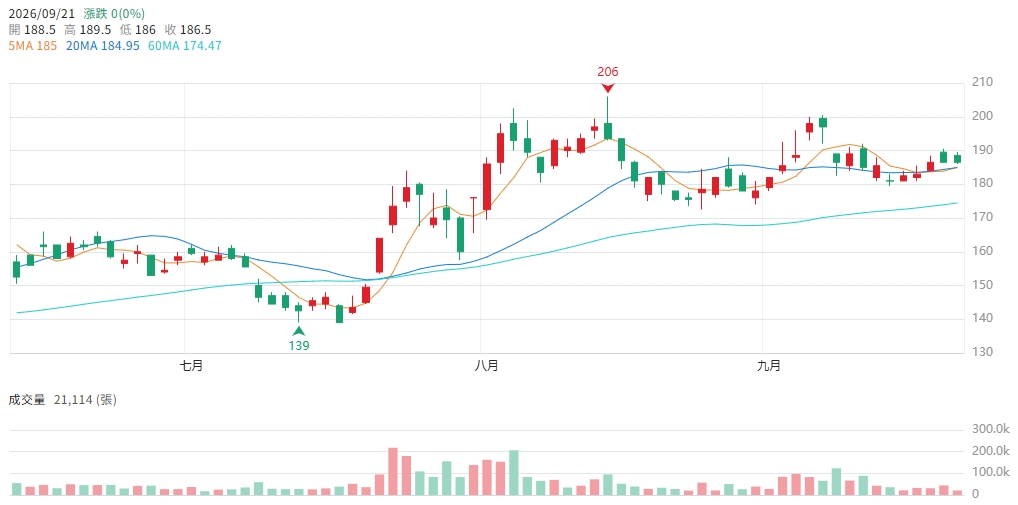
▲圖片來源:CMoney 緯創(3231) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。