
2026年9月16日,高盛證券拋出一記震撼彈,維持南電(8046)與景碩(3189)「買進」評等,12個月目標價分別給出驚人的2,500元與1,125元;即便對長約比重偏高的龍頭欣興(3037)維持「中立」,目標價也高掛在1,220元。話音剛落,今(22)日,南電、欣興(3037)連袂直奔漲停,景碩狂飆逾9%!
市場表面上正在為「ABF載板重返榮耀」狂歡;但掀開這場資本盛宴的底牌,51%的缺口究竟是真金白銀的產業現實,還是模型過度樂觀的數學遊戲?欣興單季EPS衝上8.45元背後,為何藏著高達80多億元的業外迷霧?
這不只是一則外資調升評等的題材報導,更是一堂教你看懂「晶片封裝面積倍數消耗、設備長交期窒息點與載板三雄真實獲利體檢」的深度實戰課。
買不到的壓膜機!長廣精機(7795)交期排到2031年,客戶加價搶設備
要搞懂高盛為什麼敢給出2,500元的天價目標,首先必須看懂這波缺貨潮最核心的領先指標設備端!
高盛分析師走訪台灣真空壓膜機龍頭長廣精機(7795)管理層後,帶回了一個令半導體界倒吸一口涼氣的現場數據:
在資本密集型的半導體產業裡,載板廠絕不可能拿數百億元的真金白銀開玩笑。載板大廠願意排隊排到五年後去買設備,背後只有一個唯一的合理解釋:國際雲端CSP大廠與晶片巨頭,已經拿著數年期的包產能長約,在門口排隊敲門!
這也直接戳破了一般投資人的直覺盲點以為載板缺貨只要「花錢蓋新廠」就能解決。當壓膜設備交期卡死在2031年、味之素(Ajinomoto)的ABF高階絕緣膜需要數年共同研發、上游特種T-Glass高階玻纖布供應吃緊,加上新廠落成後繁瑣的機台調校、良率爬坡與長達數季的客戶可靠度驗證,「名義上的擴產計畫」根本不可能在短短幾季內轉化為「可供AI晶片使用的有效產能」!
算「顆數」會破產!味之素揭密:AI晶片吃掉十倍ABF面積
為什麼AI晶片出貨量才成長兩、三成,載板市場就會瞬間被抽乾?
答案在於:計算ABF載板的需求,用傳統「晶片顆數」的思維,會出現毀滅性的低估!
發明ABF材料的日本味之素官方早已給出權威的物理學解釋:隨著先進半導體運算效能呈指數級躍升,單一封裝內必須同時整合GPU/ASIC運算核心、高頻寬記憶體(HBM)、I/O控制晶粒與高速網路光學晶片,這導致底層的ABF載板尺寸急遽膨脹!在某些超大型頂規AI封裝中,單顆封裝所需的ABF材料消耗量,已經比傳統晶片暴增「數倍、甚至達到驚人的10倍」!
一條殘酷的乘法公式正在半導體底層運轉:
ABF實質需求 = 晶片顆數 載板表面積暴增 走線層數倍增 線路超高密度!
更令有效產能雪上加霜的,是產線良率的物理極限: 在同一個標準產線 Panel(大面板載板)上,過去可能可以切割出100顆傳統PC晶片的載板;但面對面積巨大、層數超過20層以上的AI載板,一片Panel可能只能切出50顆甚至更少!面積越大、層數越多,晶片翹曲(Warp)控制與層間對齊難度就越高,良率自然急墜。
翻成人話就是:工廠機台沒有少開,但做出來的可用AI載板顆數卻直接打折!產品越高階,實體世界裡的「有效產能」就蒸發得越快!
加上北美四大雲端巨頭(Google、Amazon、Meta等)瘋狂加碼自研AI ASIC晶片,TrendForce指出2026年AI算力持續狂飆,各家ASIC的客製化封裝規格各不相同,逼得載板廠必須為每家客戶量身打造新設計與新模具。高盛預估,到了2028年,光是AI伺服器相關產品就將狂吞全球45%的ABF產能,伺服器CPU再吃下17%!ABF已徹底告別PC消費電子時代,正式化身為AI算力基建的核心耗材。
供需缺口真有51%?高盛的超狂劇本 vs. 美銀的理性算盤
在高盛描繪的宏偉藍圖中,ABF的供需赤字令人瞠目結舌:
如果51%的缺口成真,意味著全世界每兩顆AI晶片,就有一顆找不到載板可裝,價格將迎來失控暴漲。
但作為一名客觀冷靜的財經記者,必須替所有投資人拉回理性的對照組高盛的51%是建立在極致多頭情境下的模型推估,並非已成定局的官方判決!
檢視其他一線外資的研究模型,數字顯得克制許多:
雖然各家外資機構的數字大小不一,但所有人的共同結論只有一個:「缺貨是確定發生的趨勢」! 差別只在於是溫和的結構性短缺,還是演變成整條AI供應鏈遭載板全面卡死的惡性擠兌。
載板三雄與新秀大體檢!誰吃現貨暴利?誰藏著84億業外迷霧?
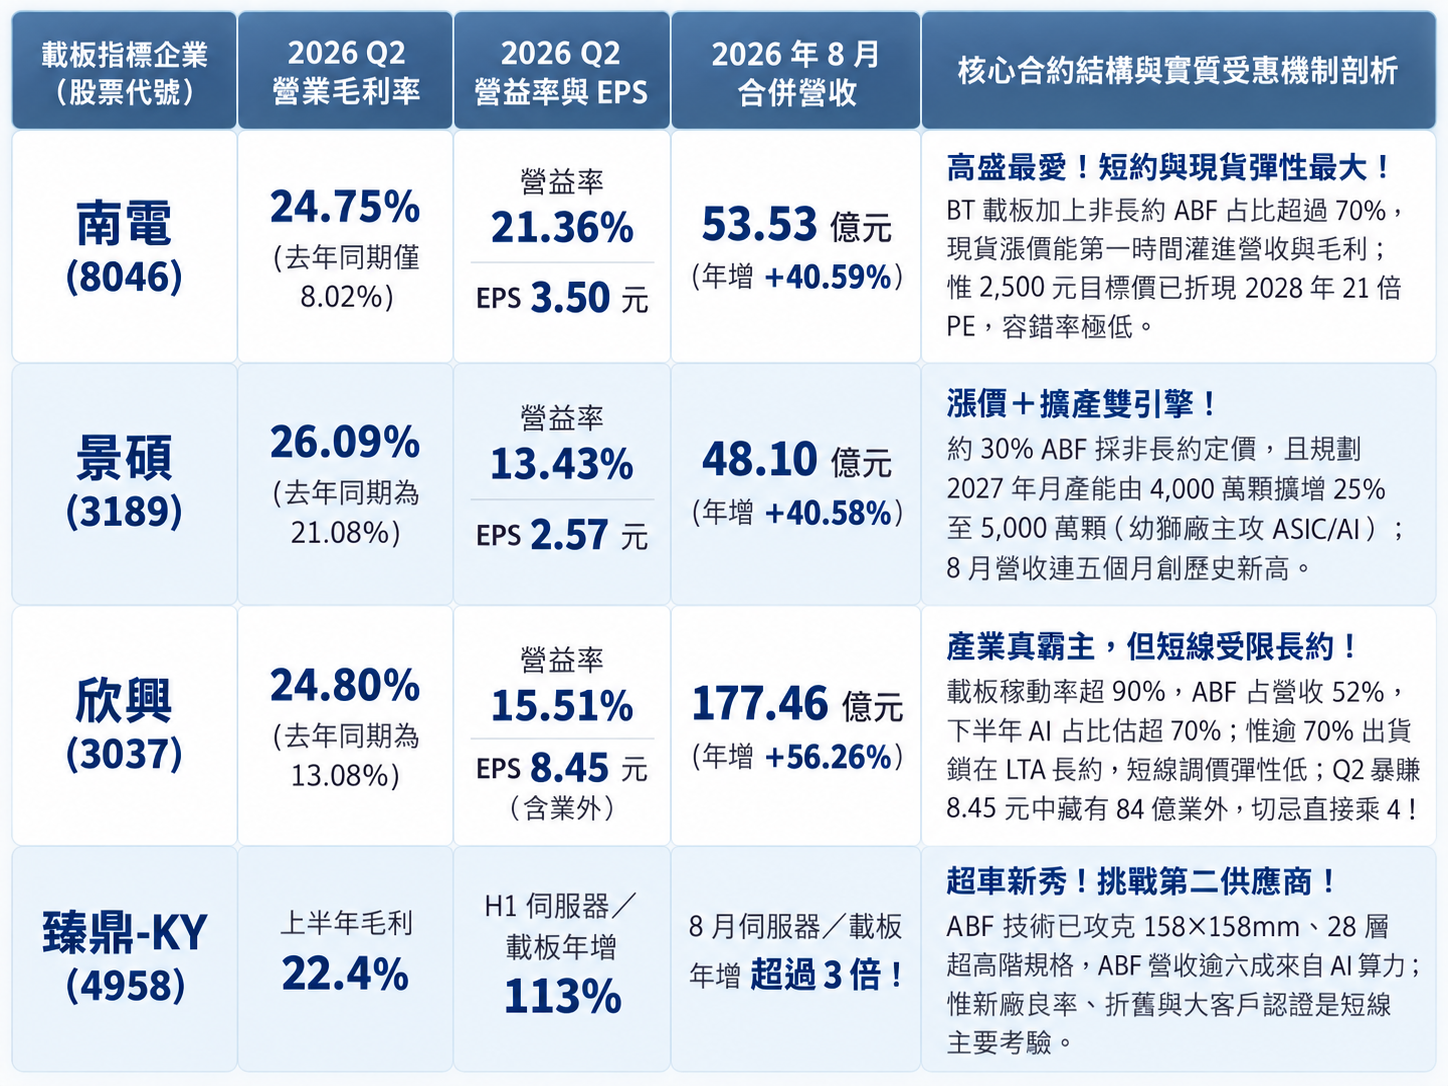
面對這場載板盛宴,台股四家指標大廠的獲利體質與受惠模式,截然不同:
▲圖片來源:ChatGPT 製圖
在這份體檢表中,最耐人尋味的是南電(8046)與欣興(3037)的強烈對比:
但如果把眼光放遠至2027至2029年,欣興的防禦力與技術護城河依舊無人能及:它通吃GPU、ASIC、Server CPU、DPU與網通晶片,資本支出上修至537億元全力攻堅EMIB-T與次世代高階載板,下半年AI比重預估將飆破70%。高盛的評價分歧,本質上只是「短線漲價彈性」與「長期平台霸權」的時間尺度取捨。
歷史幽靈在徘徊!別忘了2021~2022年「景氣反轉」的血淚教訓
在擁抱超級週期的狂歡中,資深記者必須為市場端出一面沉重的歷史照妖鏡2021至2022年的ABF暴跌崩盤,是否會再度重演?
老水手們都還記得,在疫情期間,市場同樣高喊ABF產能嚴重不足、大廠瘋狂簽訂LTA長約、各家產能開滿滿。然而,隨著全球PC與筆電需求在2022年瞬間斷崖式崩跌,原本搶破頭的載板產能瞬間淪為過剩包袱,廠商庫存堆積如山,股價迎來了長達數年的慘烈殺戮。
這一次,歷史會重演嗎? 核心的差異在於「需求結構的本質」:
但資本密集型產業的萬有引力定律從未消失! 除了上游特種化學品、銅箔與高階T-Glass玻纖布漲價可能侵蝕載板廠毛利之外,如果全球載板廠在此刻瘋狂搶購設備擴產,到了2028至2030年,一旦海量產能同時釋出,而雲端巨頭的AI基礎設施建置碰上回報率(ROI)天花板,產業依然存在再次步入供過於求的週期輪迴風險。
——————————————————————————————————————————————————————-
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。