
今(22)日,中美晶(5483)早盤強勢上攻,盤中最高觸及202元大關;然而午盤過後高檔調節賣壓湧現,終場收在195元(上漲4.56%),全天成交量暴衝至32,636張(前一交易日2.85倍)!
這場爆量衝高回落的背後,絕非單純的太空題材狂歡。市場買進的底牌,實際上是由三層完全不同的故事重疊而成:第一層是持股近47%的子公司環球晶(6488)半導體矽晶圓復甦,第二層是千億綠電服務的穩定金流,第三層才是市場熱炒的太空太陽能與美國合資模組廠。
但掀開上半年大賺的損益表,底層卻赫然躺著一筆高達32億元的業外評價利益!這究竟是一場脫胎換骨的獲利大爆發,還是一處被市場過度美化的估值鋼索?
財報裡的「32億業外迷霧」!Q2單季賺3.19元,為何不能直接乘4?
很多投資人看到中美晶上半年繳出5.02元EPS,直覺以為全年獲利即將挑戰賺逾一個股本,但翻開正式財報細項,真相令人屏息:
單季EPS從1.17元暴衝至3.19元,看似本業出現了驚人的翻轉。
但仔細拆解第二季的獲利來源,一個關鍵的會計秘密立刻浮現: 第二季本業營業利益僅有約22.48億元,但最終稅前淨利卻高達約54.6億元中間竟然多出了「超過32億元」的營業外利益!
這筆天降橫財從何而來? 核心子公司環球晶在法說會上早已說明:上半年淨利率之所以大幅飆升並遠高於營業利益率,主因來自旗下持有的德國矽晶圓大廠世創(Siltronic)股權之市價評價利益挹注!
中美晶第二季單季賺進3.19元,有超過一半根本不是工廠賣晶圓或太陽能賺來的,而是帳上持股世創股票大漲帶來的紙上評價富貴!
一旦扣除這筆非本業的金融評價收益,公司的常態營業利益率實際上還處在11.23%的歷史低檔修復期。如果盲目把單季3.19元直接乘以4、樂觀推估全年EPS將達12.76元,將直接落入嚴重的估值陷阱。
母憑子貴的真正核心!環球晶12吋產能逼近滿載,全球新廠跨越折舊深水區
雖然業外灌水不少,但中美晶並非沒有真材實料。這家控股巨頭最堅實的航空母艦,是其持有高達46.6%股權的半導體矽晶圓霸主環球晶。
環球晶的景氣落底回溫,正是推動中美晶下半年營運動能顯著加速的關鍵引擎:
但必須看懂環球晶當前的「成長陣痛期」: 環球晶第二季毛利率僅20.6%、營業利益率僅9.4%,遠低於歷史高峰。原因在於公司近年在全球啟動罕見的跨國大擴產,在產能尚未全面開出滿載前,沉重的新廠折舊費用、水電能源與跨國運輸成本,正在死死壓制著毛利表現。
然而,這座折舊深水區正迎來收成曙光:
環球晶正在經歷由「折舊吞噬毛利的痛苦期」,逐步邁向「2027年新廠產能開出、帶來實質營收與獲利貢獻」的關鍵轉折點! 這才是推升中美晶長線獲利品質的最強支柱。
被嚴重低估的隱形金庫!手握千億綠電長約,攜手聯合再生(3576)赴美建廠
除了半導體矽晶圓的景氣復甦,中美晶近年在再生能源領域的布局,構築了一座極度穩固的「抗景氣循環現金流金庫」:
- 旗下續升綠能(7931)手握千億合約大單: 旗下售電旗艦艾涅爾與續興,打造涵蓋創能、綠電銷售、儲能與節能的一站式服務。截至2026年第二季底,累積簽署的綠電銷售合約總金額正式「突破1,000億元大關」!其中高達85%以上的合約期限長達10年以上! 這項業務具備極度抗震的特性它完全不受半導體景氣波動影響,每月能為集團提供穩定且高能見度的長年現金收益。
- 現金造血能力強韌: 上半年本業營業現金流繳出漂亮數據第一季流入15.59億元、第二季流入38.07億元,上半年累計營業現金流高達「+53.66億元」! 儘管總資產2,704.96億元、總負債1,477.68億元(負債比率為54.63%,流動比率約131%),負債水位因全球建廠擴產而偏高,但帳上充沛的正向營運現金流,構築了極強的安全邊際。
- 進軍美國1GW模組廠: 今年7月,中美晶宣布與聯合再生合資4,000萬美元在美國設立太陽能模組廠(中美晶持股51%、聯合再生49%),規劃年產能達1GW(百萬瓩)。在美國極力去中化、強調非中國供應鏈與在地製造的政策溢價下,就近鎖定AI資料中心龐大的綠電與儲能剛需,戰略布局遠比單純在台灣賣面板更具實質爆發力。
馬斯克一句話引爆202元!「太空太陽能」到底是真突破還是短線做夢?
今日中美晶之所以能強攻202元,導火線正是市場再度翻炒特斯拉執行長馬斯克所提及的「太空AI資料中心與太空太陽能供電」狂想。
中美晶在太空領域到底有沒有真功夫? 答案是:技術確實不是空氣,但目前的體量離貢獻大筆獲利還差得遠!
董事長徐秀蘭早在今年5月股東會上便開誠布公說明:中美晶宜蘭廠研發的特殊PERC太陽能產品,確實已針對太空極端環境應用「小量出貨給美國市場」,且客戶不只一家;若以航太九級技術成熟度規範(TRL)衡量,中美晶已達到「第七級」的高成熟度!
但「已小量出貨」與「成為2026至2027年主力營收」是完全不同的兩個世界!目前的出貨規模極其袖珍,根本無法對數百億營收的中美晶產生顯著的EPS拉抬。市場在202元展現的狂熱,純粹是把遙遠的太空選擇權題材過早折現。
20.8倍本益比與202元天花板!外資狂買2.1萬張背後的「解套大換手」
當股價來到195元至202元的高檔區間,市場的評價到底合不合理?
把近四季已公布的正式獲利疊加計算:
在195元的收盤價下:
表面上看,20.8倍本益比對於一家橫跨半導體與AI綠能的控股集團似乎並不極端;但切記這9.37元EPS中包含了大量的Siltronic金融評價利益。若以常態本業獲利衡量,實質本益比遠高於20.8倍。
比本益比更險峻的,是籌碼面在200元關卡上演的劇烈多空對撞:
檢視集中保管結算所(TDCC)截至2026年9月18日的最新數據:
更關鍵的推手在於外資的提前卡位:
這正是9月22日盤中爆出32,636張巨量卻「衝上202元反遭壓回195元」的真正病灶! 回顧歷史K線,今年7月2日至9日、7月24日至27日期間,中美晶在195元至217元區間累積了數十萬張的龐大套牢籌碼!(7月份歷史天價更高達279.5元。) 200元不是普通整數,而是7月份歷史重度套牢區的下緣鐵壁!今日爆量留長上影線,代表每當股價一碰到202元,解套賣壓與獲利調節盤便傾巢而出。
理周投研部總結
中美晶展現的,是一家控股旗艦橫跨矽晶圓、綠能與航太高科技的宏偉氣勢:子公司環球晶12吋產能逼近滿載、綠電長約破千億元、上半年本業營業現金流入高達53.6億元、外資9月單月大買逾2.1萬張。這家公司的中長期基本面復甦,絕非市場憑空捏造的泡影。
當前的中美晶,核心獲利依舊繫於環球晶的矽晶圓產能爬坡;「太空太陽能」目前只是小量出貨的遠期期權,而第二季3.19元EPS更是充斥著世創的紙上評價利益!
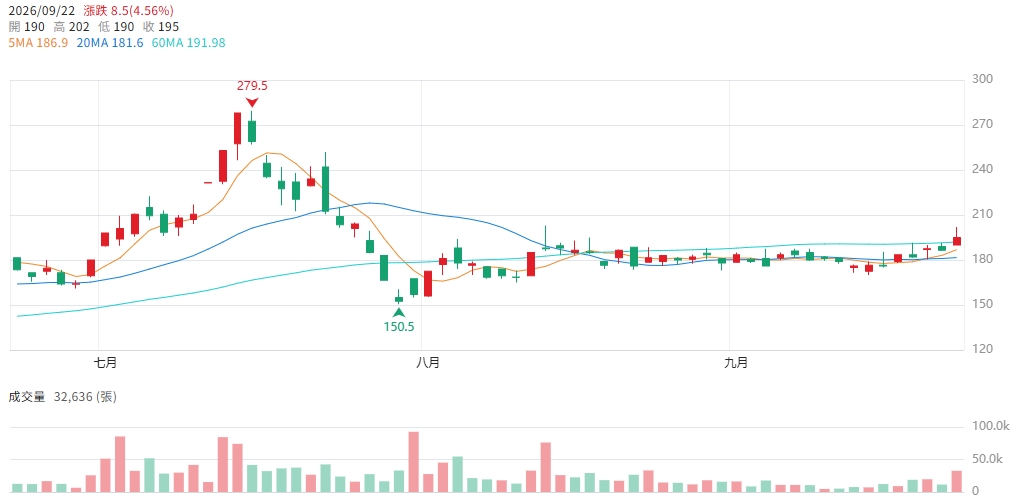
▲圖片來源:CMoney 中美晶(5483) K線圖
——————————————————————————————————————————————————————-
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。